人力资源 · 残保金合规优化 
封面|一张 162 万的缴费单
先算一笔账
一家 1000 人的制造企业,当地规定的残疾人就业比例是 1.5%,上年在职职工年平均工资 12 万元。
按公式:残保金 =(上年在职职工人数 × 规定比例 − 实际安排残疾人就业人数)× 上年在职职工年平均工资
l 一个残疾员工都没安排:应缴 15 × 12 万 = 180 万,按现行分档政策缴 90%,实缴 162 万。
l 安排了 10 人(比例 1.0%):(15 − 10) × 12 万 = 60 万,因比例达到 1%,按 50% 缴纳,实缴 30 万。
l 安排满 15 人:0 元。
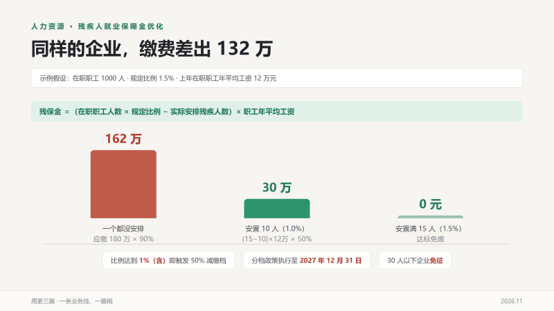
同样 1000 人,缴费差出 132 万
同样的用工规模,差额是 132 万。这笔钱不进成本中心,也不产生任何产出,它是纯粹的”未达标罚金”。
关键在于:它不是税,是可以被管理动作改变的支出。
*图 1|同一家 1000 人企业,实缴金额从 162 万降到 0 元。图中比例与工资为示例假设。*
一、政策底牌:现行规则与有效期
l 征收依据:《残疾人保障法》《残疾人就业条例》,财政部财税〔2015〕72 号等。
l 计算公式:如上。征收上限按当地社会平均工资 2 倍执行,超过部分不计征。
l 分档减缴(财政部公告 2023 年第 8 号,执行至 2027 年 12 月 31 日):
l 安排比例达 1%(含)以上、未达规定比例的,按应缴额 50% 缴纳;
l 安排比例在 1% 以下的,按应缴额 90% 缴纳。
l 小微企业免征:在职职工 30 人(含)以下的企业,继续免征。
l 申报方式:每年通过”全国残疾人按比例就业情况联网认证”系统完成按比例安排残疾人就业年审,未按期申报的,视为未安排。
注意两个容易被忽略的细节:比例是按”人数占比”算的,不是按工资占比;年审需要逐人核验材料,材料不全等于没安置。
二、第二笔账:安置残疾人本身的税收红利
真正做过这件事的企业会发现,省下的不只是残保金。
1. 企业所得税:工资 100% 加计扣除
(财税〔2009〕70 号)支付给残疾职工的工资,在据实扣除基础上,可按支付金额的 100% 加计扣除。一家企业一年支付 60 万残疾职工工资,可额外扣除 60 万,按 25% 税率折算,直接减少所得税约 15 万。
2. 增值税:限额即征即退
(财税〔2016〕52 号)符合条件的单位,按安置残疾人数实行限额即征即退,限额为当地规定工资标准的 4 倍。门槛是月平均安置比例不低于 25% 且人数不少于 10 人(盲人按摩机构 5 人),普通企业大多达不到,主要适用于集中安置型企业和辅助性就业机构——这一点必须如实说明,不要被”退增值税”的说法带偏。
3. 地方性补贴
社保补贴、岗位补贴、无障碍设施改造补助、超比例奖励,各地差异很大,需要按属地逐项核对。这类补贴金额不大,但申报流程本身就是合规留痕。
4. 城镇土地使用税等
部分地区对安置比例达标的企业给予房产税、城镇土地使用税减免,属于地方权限,需逐地确认。
三、为什么大多数企业”想优化,但不敢动”
过去几年,这个行业出过不少问题,根子都在三个字:不真实。
l 不入职:只借残疾人证件,人不到岗、不发工资、不缴社保。年审一旦比对社保与个税数据,立刻穿帮。
l 社保代缴:由第三方代缴社保、伪造劳动关系,属于虚构用工。
l 只做纸面材料:考勤、工资流水、岗位说明全靠”做”,遇到实地核查无法解释。
后果不是”退回补贴”这么简单:追缴残保金及滞纳金、取消已享受的税收优惠、纳入失信名单,情节严重的涉嫌骗取国家税款。省下的几十万,可能换来几百万的补税与罚款,外加企业信用污点。
所以我们给客户的建议永远是:先合规,再优化。不合规的优化,是把风险从财务部搬到法务部。
四、合规优化的四条路径
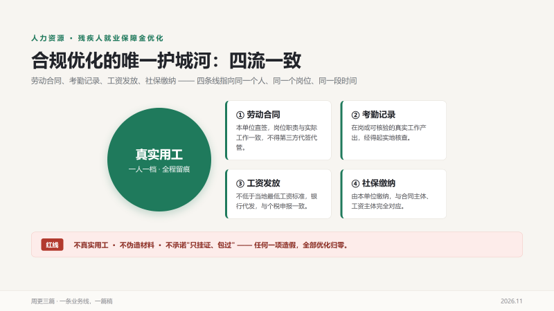
合规的护城河:四流指向同一个人、同一段时间
路径一:岗位盘点与岗位再造
不是所有岗位都适合,但适合的岗位比想象中多:在线客服、数据标注、图文审核、内容运营助理、装配与包装、质检辅助、仓储分拣、呼叫中心、IT 测试、手工艺制作。做一次全岗位适配度盘点,把可拆分、可标准化、可远程或可坐班的环节识别出来。
路径二:真实用工,四流一致
劳动合同、考勤记录、工资发放、社保缴纳,四条线必须指向同一个人、同一个岗位、同一段时间。工资不低于当地标准,且通过银行代发。
*图 2|四条线必须同时指向同一个人、同一个岗位、同一段时间;任一断裂,安置认定即不成立。*
路径三:与集中安置机构合作
残疾人就业基地、辅助性就业机构、福利企业具备成熟的用工管理与无障碍条件。通过服务外包、工序外协等真实业务合作参与其中,既能履行社会责任,也能合规取得安置认定——前提是业务真实、结算真实、人员在岗。
路径四:全流程申报与年度复核
从按比例就业年审、增值税优惠备案、所得税加计扣除申报,到地方补贴申领,每一环都要有材料闭环。建议建立”一人一档”:身份与残疾证明、岗位说明、适岗培训记录、考勤与工资凭证、社保记录、年度复核表。
五、落地节奏:六个月走完一个完整年度周期
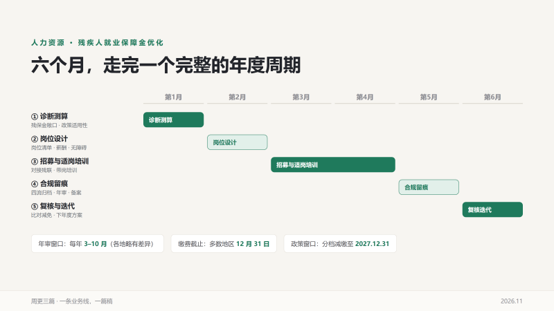
六个月,走完一个完整的年度周期
1. 第 1 个月|诊断测算:核算当前残保金敞口、可用岗位数量、政策适用性,输出优化空间与合规边界。
2. 第 2 个月|岗位设计:确定岗位清单、工作内容、薪酬结构、无障碍改造方案。
3. 第 3–4 个月|招募与适岗培训:对接残联、特教学校、就业服务机构,完成入职与带岗培训。
4. 第 5 个月|合规留痕:四流材料归档,完成年审申报与税收优惠备案。
5. 第 6 个月|复核与迭代:比对实际减免金额与预期,修正岗位模型,形成下一年度方案。
*图 3|从诊断测算到复核迭代,每一步都留下可核验的材料闭环。*
六、三条红线,一条都不能碰
1. 不真实用工:人必须在岗,或至少有可核验的真实工作产出。
2. 不伪造材料:考勤、工资、社保、培训记录,任何一项造假都会让全部优化归零。
3. 不承诺做不到的:任何声称”不用来人、保证通过”的方案,都是在把风险转移给你。
写在文后
残保金的本质,是国家用经济手段推动残疾人就业。企业真正要做的,不是想办法少缴,而是把”该安排的岗位”安排出来——缴费单上的数字自然会降下来,同时还多了一支稳定的员工队伍、一笔实打实的税收减免,以及一个经得起任何核查的合规记录。
政策窗口到 2027 年底,分档减缴的 50% 折扣是有期限的。现在动手,还赶得上两个完整年度周期。


